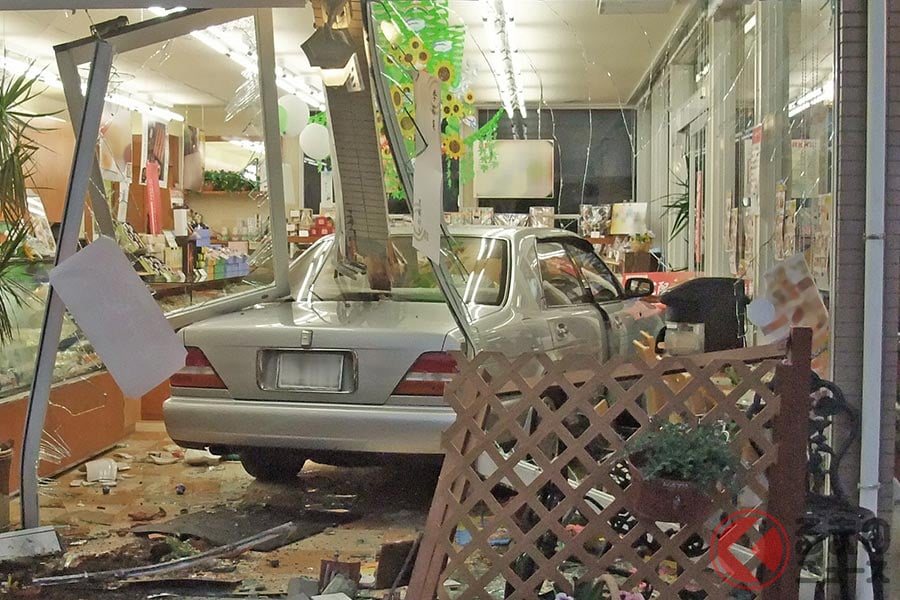


有時會看到共享汽車在車身留下碰撞痕跡的情況下,就這樣被歸還。若發生事故後沒有修復就直接還車,會受到什麼處罰呢?本文也將說明共享汽車的保險內容。
偶爾會看到「撞壞了卻照樣歸還」的共享汽車……保險究竟如何規定?
共享汽車服務(以下簡稱共享汽車)在日本各大都市相當普及。由於使用費用相對實惠,隨時都能開車出門,因此不少沒有自用車的人都相當依賴這類服務。
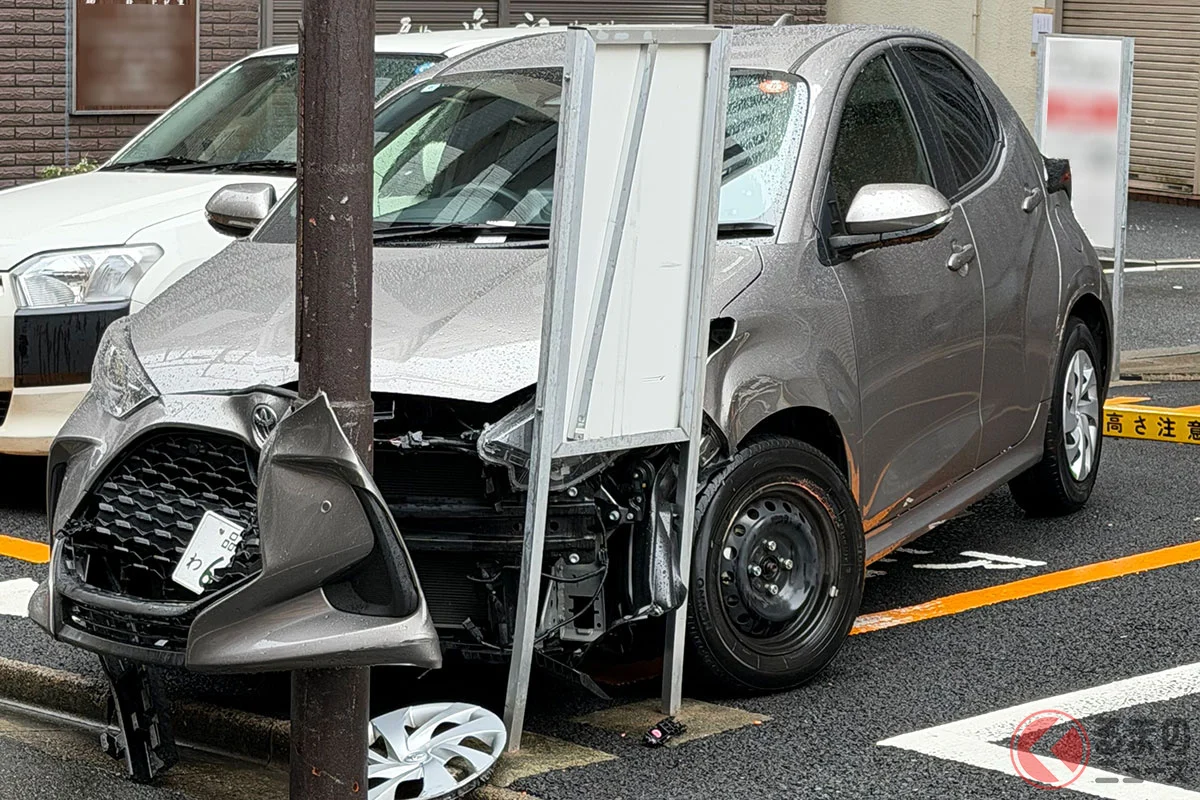
然而,有時可能會看到共享汽車停在租還車站點時,車身上仍留有明顯的碰撞痕跡。
如果發生事故後沒有通報,就直接將車輛歸還,究竟會有什麼後果?以下也將一併說明共享汽車的保險內容。
【圖片】「真的假的!」這就是車身傷痕累累、卻被直接放著不管的共享汽車!圖片一覽(30張以上)
想了解使用共享汽車發生事故時會如何處理,首先必須掌握的是已包含在租車費用中的「保險」制度。
使用共享汽車時,即使使用者沒有自行投保,租車費用通常也已事先包含相關保障。
以大型共享汽車業者T公司為例,若造成他人受傷或死亡,對人賠償的保障金額為每人無上限(包含強制汽車責任保險);若損壞他人的財物或車輛,對物賠償則為每起事故無上限。
至於租用車輛本身受損時的車輛損害保障,每起事故最高賠償至車輛的事故時價值;駕駛本人或乘客受傷時,人身傷害保障的上限則為每人6000萬日圓。對物賠償與車輛損害保障的自負額皆為0日圓。
發生事故時,使用者必須先向警方報案,再聯絡共享汽車公司的事故受理窗口。以T公司為例,確認車輛的詳細狀況後,接著會協助聯繫保險公司。
此外,使用者不能自行與事故對方協商和解,而是必須遵循共享汽車公司及保險公司的指示處理。
由於共享汽車公司已與保險公司簽訂合約,因此即使使用者沒有另外投保個人汽車保險,仍能透過這套制度獲得相關保障與事故處理服務。
不過,除了保險之外,使用者還可能需要另外負擔一筆費用,也就是「NOC(營運損失補償費)」。
NOC是指車輛因事故等原因需要進廠維修,導致業者在這段期間無法將車輛用於營業時,由使用者負擔的費用。
以T公司為例,事故後若車輛仍可自行行駛,需支付2萬日圓;若車輛無法自行行駛,則需支付5萬日圓。這筆費用並非車輛維修費,而是屬於保險不予理賠的額外支出。
此外,如果使用者加入每次租車需支付550日圓的選購服務,發生事故時即可免除NOC。同樣是大型業者的M公司,也提供每次550日圓的類似選購服務。
如果撞壞車輛卻直接歸還,會有什麼後果?
既然共享汽車已提供上述保障,如果發生事故後沒有通報,就直接歸還車輛,究竟會怎麼樣呢?
T公司規定,使用期間發生的任何事故或車身刮傷,無論程度輕重,都必須全部通報。若在歸還車輛前未聯絡公司,將無法適用保險及相關補償,並可能被取消會員資格。
即使認為損傷輕微而未通報,或發生事故時沒有立即向警方報案,也會受到相同處置。
那麼,如果無法適用保險及補償,又會發生什麼事呢?
首先,使用者必須自行負擔對事故對方的賠償責任,並親自進行和解協商。至於租用的車輛,也必須自行支付維修費;若維修費超過車輛當時的市場價值,最高仍會以車輛的時價為上限向使用者求償。
此外,即使已加入選購服務,只要存在違反使用規約的情況,仍然無法免除NOC營運損失補償費。
如果會員資格遭到取消,先前已預約的行程也會一併取消。若屬於企業會員,所有登記駕駛人的服務使用權都會遭到停止,且無法繼續使用T公司的其他服務。
未通報事故就無法獲得保險及補償,並非只有T公司如此。M公司也規定,若發生事故後未以電話聯絡客服中心通報,就不適用保險及相關補償,並會另外向使用者收取實際維修費用,這筆費用與營業損失補償費是分開計算的。
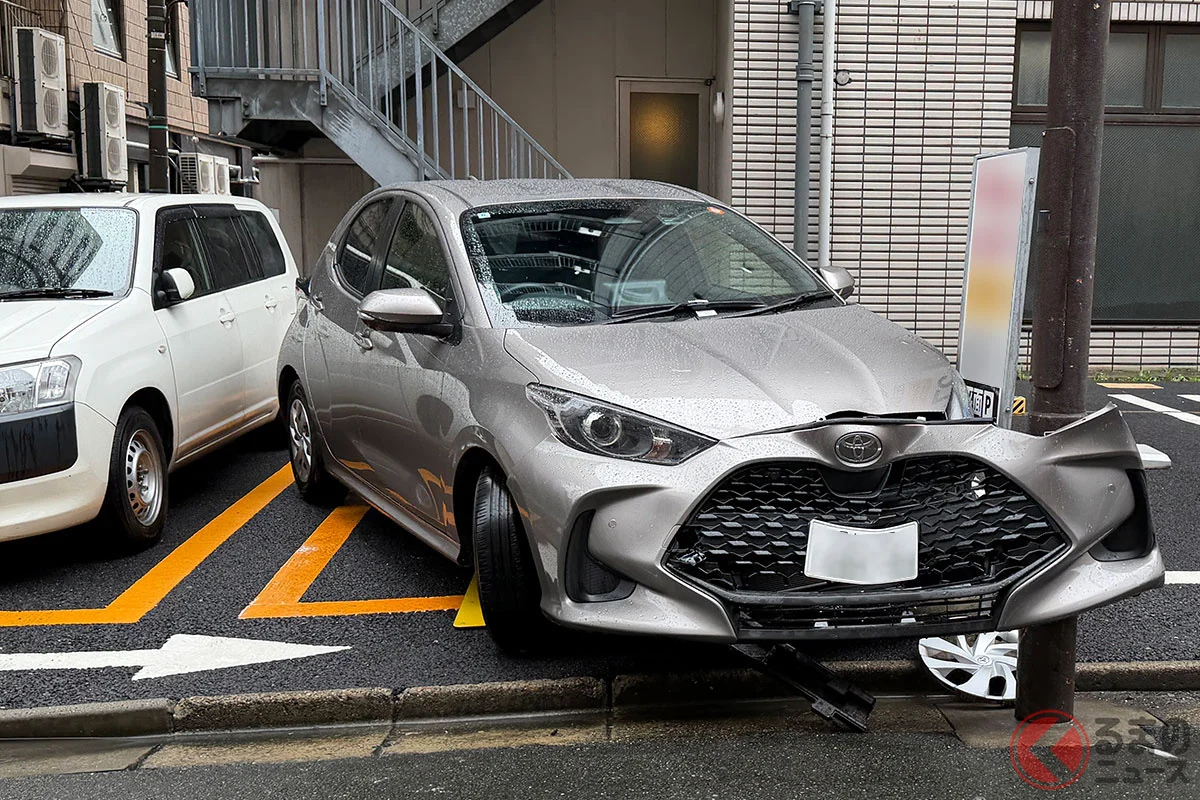
此外,未通報事故所面臨的問題,不只是違反使用規約而已。
日本《道路交通法》第72條規定,發生交通事故時,駕駛人有義務救助傷者、採取措施防止道路上的危險,並向警方報案。
若未履行通報義務,可能面臨3個月以下的拘禁刑或5萬日圓以下的罰金;如果是發生財物損失事故後,未採取防止危險的措施便直接離開現場,也就是俗稱的肇事逃逸,則可能面臨1年以下的拘禁刑或10萬日圓以下的罰金。
另一方面,即使確實通報事故,也不代表之後一定能繼續以相同條件使用共享汽車。
T公司規定,若在2年內發生多次事故,會員資格可能遭到取消或暫停。此外,自2026年4月起,如果其中任何一次事故造成車輛全損或嚴重損壞,以致無法自行行駛,即使日後恢復使用服務,接下來1年內的車輛損害保障仍會適用5萬日圓的自負額。
另外,使用共享汽車發生事故時,如果自己的汽車保險附有「他車駕駛特約」,也可以使用這項保障。
所謂「他車駕駛特約」,是指駕駛暫時向他人借用的車輛時發生事故,可將該車視同自己的車輛,並透過自己投保的汽車保險獲得理賠。
許多汽車保險都會自動附加這項特約。只要符合適用條件,租車與共享汽車通常也在保障範圍內,例如一般自用小客車。
共享汽車的保障來自業者為車輛投保的保險;他車駕駛特約則是依據自己投保的保單提供保障。因此,兩者並不是可以重複領取理賠的關係,而是需要考量應使用哪一方的保險。
各家共享汽車服務提供的保障內容不盡相同。另一方面,他車駕駛特約的保障範圍取決於自己投保的汽車保險,因此在某些情況下,使用自己的保險可能獲得更完善的保障。
不過,一旦使用自己的汽車保險,無賠款等級通常會下降,進而影響隔年及之後的保費。此外,停車或暫停狀態下發生的事故,一般不在這項特約的保障範圍內。
實際上,大型共享汽車業者通常已提供相當完善的保障,因此需要動用自己汽車保險的情況並不多。但如果事先了解自己的保單是否附有他車駕駛特約,以及具體保障內容,就能在發生事故時作為判斷依據。
※ ※ ※
共享汽車是一種已將完善保障納入使用費用的服務。不過,如果發生事故後沒有履行必要的處理程序,就可能失去原本能夠獲得的保障。
即使只是小刮傷,若選擇隱瞞事故、直接歸還車輛,不僅可能無法使用原本適用的保障,還可能必須自行負擔維修費及對事故對方的賠償責任。此外,如果未向警方報案,也可能需要承擔法律責任。
發生交通事故時,無論損傷程度如何,都應立即聯絡警方與車輛所有人。
確實完成必要的處理程序,最終也是保護自己的一種方式。
原文出處:カーシェア車両が「ボコボコ」でそのまま放置… よく見かける「事故ってそのまま返却」はどんなペナルティがある? 利用前に確認したい「カーシェアの保険」の中身とは?
原文記者:スライカズヤ
原文圖庫:https://kuruma-news.jp/photo/1127261
想看更多:更多圖片